Podcast
vibe-coded by ppoorebrahim.ir
Podcast
vibe-coded by ppoorebrahim.ir
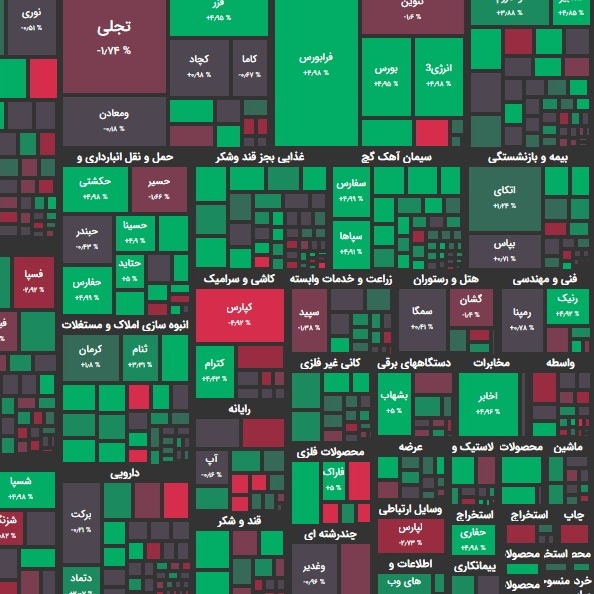
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی حدود نیم درصدی در رقم ۱ میلیون و 281 هزار واحدی بود. شاخص هم وزن اما با افزایشی 1 درصدی، در رقم 327 هزار واحد بود. تاثیر در شاخص فارس و وبملت بیشترین تاثیر مثبت؛ فولاد و فملی بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3000 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را دارایکم و خودرو داشتند. بیشترین سهام پر تراکنش را خودرو و وبملت داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 50 میلیارد تومان “مثبت” بود. نرخ ارز و سکه به ترتیب در محدوده 25.690 تومان و 11.800.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 388 نماد مثبت بودند. از این تعداد 122 نماد با صف خرید به کار خود پایان دادند. در مقابل 254 نماد منفی بودند و از این تعداد نیز 69 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش حکشتی و خودرو بیشترین صف خرید و وشمال و غدشت بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 445 میلیارد تومان صف خرید و 128 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وبملت و فرابورس بیشترین ورود نقدینگی حقیقی و فملی و خساپا بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 15.7 میلیون تومان خرید در برابر 13.5 میلیون تومان فروش بوده است. شرایط بازار امروز بازار امروز سبز تر شد و یک رشد نسبتاً مناسبی را پس از مدتها شاهد بودیم. اغلب گروه های موسوم به ریالی از جمله بانکی ها، خودروئی ها و حمل و نقلی ها با افزایش شدیدتر تقاضا مواجه شدند و برخی به صف خرید رسیدند. اخبار نسبتاً قوی از توافق نقش به سزایی در این رویه داشت. پس از 17 روز کاری شاهد آشتی حقیقی ها با بازار بودیم. در عین حال که سرانه خرید حقیقی ها مثبت بود اولین ورود نقدینگی حقیقی ها پس از حدود 1 ماه به ثبت رسید. در این میان در آمد ثابتها نیز تراز منفی را ثبت کردند. امروز پالایشگاه ها نیز عملکرد بهتری از خود نشان دادند و مثبت و متعادل معامله گشتند. گروه های فلزی و شیمیایی و کانه های فلزی هم نسبت به روز قبل متعادلتر بودند. امروز پورابراهیمی، رئیس کمیسیون اقتصادی مجلس در اظهارات مهمی عنوان کرد: “ناترازی بودجه ۱۴۰۱ حدود ۵۰۰ هزار میلیارد تومان است. ۹۰ درصد بودجه عمومی کشور هزینه ای است و امکان کاهش هزینه ها را نداریم. انتظار داشتیم کمیسیون تلفیق ناترازی بودجه را کاهش دهد که چنین نشد. مفهوم منابع بودجه سال آینده دسترسی به پول پرقدرت، استقراض از بانک مرکزی، افزایش حجم نقدینگی و افزایش تورم خواهد بود.” همچنین در جلسه علنی امروز مجلس قالیباف، رئیس مجلس، بند مربوط به ارز ترجیحی یا ارز 4200 تومانی را به کمیسیون تلفیق بازگرداند که نشان دهنده پابرجا ماندن اختلاف نظرهای گسترده در خصوص حذف یا عدم حذف ارز ترجیحی است. به دنبال نامه رییسکل بانکمرکزی به رهبرمعظم انقلاب درباره تکالیف مازاد بر شبکه بانکی در مصوبات کمیسیون تلفیق بودجه که سبب افزایش پایه پولی و تورم میشود، رهبرمعظم انقلاب دیروز به مجلس دستور دادند در بودجه به بانکها تکالیف مازاد بر توان بانکی وارد نشود. اتفاق بعدی اینکه تورمهای ماهانه، نقطهای و یکساله در دی کاهشی شدند. مطابق گزارش مرکز آمار ایران، سه معیار سنجش تورم، در دی ماه امسال، علامت کاهشی مخابره کردند. کارشناسان معتقدند مهمترین عامل افت تورم تغییر جهت انتظارات تورمی است. بر این اساس تورم ماهانه بهمن ١۴٠٠ به ۲.۱ درصد رسیده که در مقایسه با ماه گذشته، ٠.٣ واحد درصد کاهش داشته است و نرخ تورم نقطهای برای خانوارهای شهری ۳۵.۳ درصد میباشد که نسبت به ماه قبل ۰.۵ واحد درصد کاهش داشته است. ش فاف سازی بانک ملت پیش بینی بازار امروز پس از مدتها شاهد تزریق پول حقیقی به بازار بودیم. این را باید به فال نیک گرفت. گفته می شود توافق تا 10 روز آینده احتمالاً اعلام شود. جزئیاتی غیر رسمی هم از توافق انتشار یافته است. بر طبق این شایعه، تحریمهای نفتی، بانکی و سوییفت رفع می شود و اجازه استفاده از منافع آنها را دارا خواهیم شد. در مقابل مواد غنی شده را به روسیه می فرستیم و جای آن کیک زرد دریافت می کنیم. سانتریفوژها را هم انبار کرده و قرار شده آمریکا حداقل تا ۴ سال شرکتهایی که به ایران میان را تحریم نکند. این توافق تقریباً همان توافق سال 2015 با تغییرات اندک است. همین گمانه ها و اخبار کافی بود تا تقاضا در بازار بیش از پیش تقویت شود. اگرچه این تقاضا عمدتاً در گروه های منتفع از برجام بود اما سایر گروه ها نیز معاملات متعادل تری نسبت به روزهای قبل داشتند. رشد بیشتر شاخص هم وزن نسبت به شاخص کل گویای توجه ویژه بازار به کوچکترها و ریالی ها بود. نکته قابل توجه در عدم تمایل نرخ ارز برای کاهش بیشتر بود. علیرغم اینکه اخبار به نسبت قوی از توافق مخابره می شد. این مساله ناشی از 2 اتفاق است. یک اینکه نرخ ارز هر گونه اتفاقی که منجر به کاهش می شود را اصطلاحاً پیش خور کرده است. دوم اینکه واقعاً قرار نیست با توافق تقاضا برای نرخ ارز کاهش یابد؛ چه بسا شاهد افزایش تقاضای ارزی نیز به سبب انباشت تقاضا باشیم. گروه های موسوم به دلاری نیز از توافق منفعتهای غیرمستقیم زیادی می برند که ساده ترین آن بهبود حجم فروش وارد کردن آسوده تکنولوژی و بروزرسانی تجهیزات می باشد. ممکن است فرصت این توافق نیز همانند برجام 2015 کوتاه باشد. بنابراین شرکتها و صنایع احتمالاً فرصت زیادی برای استفاده از آن نخواهند داشت. حتی یک روز نیز نباید از دست برود. امروز بسیاری از گروه های ریالی از جمله بانکی ها در آستانه شکستن سقف های نزولی خود بودند. فروشهایی نیز از طرف حقوقی ها در آنها دیده می شد. ممکن است این فروشها منتسب به بازارگردانان بوده باشد یا اینکه صندوق توسعه یا تثبیت بازار سرمایه فرصت را غنیمت شمرده اند و در مثبتها عرضه داشته اند. اما بعید به نظر می رسد این فروشها خطراتی برای گروه داشته باشد. شفاف سازی های نسبتاً مناسبی را از گروه بانکی در خصوص موضوع تسعیر ارز و برگشت ذخایر شاهد بودیم. بخصوص بانک ملت شفاف سازی کاملی ارائه کرد که حاصل آن صف خرید در این نماد بود. گروه پالایشی و خودروئی با یک تاخیر تقریباً شرایط مشابهی نسبت به گروه بانکی از نظر نموداری دارند. با توجه به شرایط، شکست پر قدرت کانال نزولی بانکی ها می تواند زمینه را برای رشد خودروسازان و بانکها نیز فراهم کند. باید منتظر شویم ببنیم آیا این موج مثبت امروز شروع یک دوره رشد بازار است و اصلاح بازار به اتمام رسیده است؟ تحلیلگران تکنیکال معتقدند که حتی علیرغم شروع یک موج مثبت که سقف آن می تواند حتی به محدوده 1 و 700 و بالاتر نیز برسد قطعاً روند بازار نوسانی خواهد بود و بعید است شرایط سالهای 98 و 99 تکرار گردد. چرا که ساختار فعلی بازار یک ساختار اصلاحی زمانی بزرگ است. اتفاقی که بازار و شاخص کل در سالهای دور و نزدیک از خود نشان داده است. بنابراین سرمایه گذاران می توانند از نوسانات بازار نهایت بهره را ببرند.
گزارش 02 اسفند و پیش بینی بازار؛ بازگشت حقیقی ها؟!