Podcast
vibe-coded by ppoorebrahim.ir
Podcast
vibe-coded by ppoorebrahim.ir
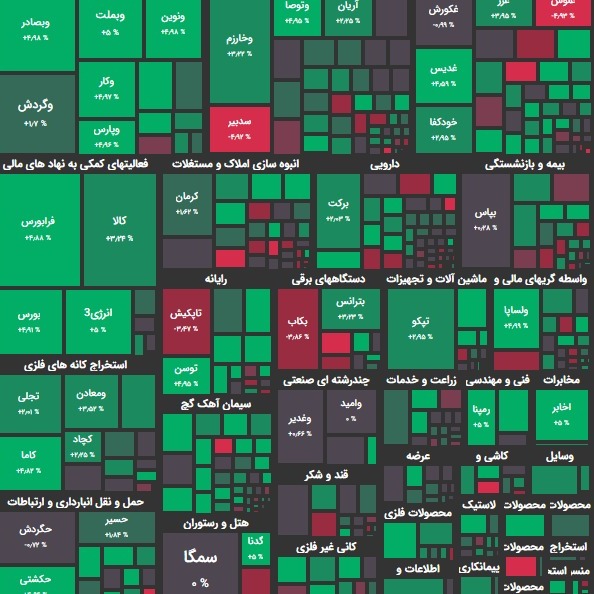
تغییر شاخصهای امروز شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با افزایشی حدود 1 درصدی به رقم ۱ میلیون و 293 هزار واحدی صعود کرد. شاخص هم وزن تحت همین شرایط، در رقم 330 هزار واحد قرار گرفت. تاثیر در شاخص وبملت و فولاد بیشترین تاثیر مثبت؛ شپدیس و پارسان بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 3300 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و دارایکم داشتند. بیشترین سهام پر تراکنش را شتران و شبندر داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 220 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 27.840 تومان و 12.295.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 424 نماد مثبت بودند. از این تعداد 147 نماد با صف خرید به کار خود پایان دادند. در مقابل 209 نماد منفی بودند و از این تعداد نیز 73 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش وبملت و وتجارت بیشترین صف خرید و وشمال و وبرق بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 699 میلیارد تومان صف خرید و 268 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها وبملت و خساپا بیشترین ورود نقدینگی حقیقی و فملی و شبندر بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 16.9 میلیون تومان خرید در برابر 14.1 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز شرایط خاصی را سپری کرد. اگر چه پرعرضه و متعادل آغاز شد اما دیری نپایید که با افزایش تقاضا مواجه شد و بر شرایطِ رخوتِ معاملاتیِ ابتدای وقت چیره گردید. تقاضایِ بازار بخصوص در گروه هایی همچون خودروسازان، بانکها و کوچکترها تمرکز داشت. امروز و پس از مدتها بازار سهام صف های میلیاردی را به خود دید که کمتر شاهد آن بودیم. در این بین پالایشگاه ها، فلزی ها، معدنی ها، پتروشیمی ها و هلدینگهای بزرگ هم در صِفر قیمتی یا مثبتها مورد حمایت حقوقی ها واقع شدند. این شرایط باعث عدم خروج نقدینگی حقیقی ها نشد و امروز هم شاهد خروج پول بودیم. در این بین تراز نقدینگی درآمد ثابتها هم منفی بود. امروز سرانه خرید حقیقی ها نیز اعداد مثبتی را ثبت کرد. چندین اتفاق را شاهد بودیم که نیاز به توضیحاتی دارند. در وهله اول حد اعتباری سهام توسط رگولاتوری بازار سهام به 65% افزایش یافت. لذا میزان دریافت اعتبار توسط سهامداران به اتکای پرتفوی آنها در مرحله اول از ۶۰ به ۶۵ درصد افزایش مییابد. اگرچه این اتفاق انتقاداتی را از سوی برخی کارگزاران در پی داشته است اما الزام آور نیست و هر کارگزاری بنا به صلاحدید و شرایط خود می تواند از این افزایش سقف استفاده کند. اما نکته بسیار مهمی که در پس این ابلاغیه مستتر است این است که در شرایط فعلی که اصطلاحاً با کال مارجین شدن بسیاری از سرمایه گذاران مواجه هستیم؛ اتفاقاً چنین ابلاغیه ای می تواند بازار را از بحران سکنا خارج کند. اتفاق دوم به پیشنهادی غیررسمی در خصوص برداشته شدن دریافت وجه حاصل از فروش سهامداران اعتباری باز می گردد. با تصویب قطعی این پیشنهاد، مشتریان اعتباری کارگزاریها میتوانند با داشتن تضامین کافی، وجه حاصل از فروش خود را از کارگزاری دریافت نمایند. ظاهراً این نامه به پیشنهاد کارگزاری مفید به کانون ارائه گردیده و راه گشای مشکلات بزرگی از صنعت کارگزاری و بازار است. گفته می شود قرار است این پیشنهاد در شورای عالی بورس به تصویب نهایی برسد. در صورت عملی شدن این پیشنهاد، مشتریان اعتباری برای دریافت وجه، دیگر نیازی به فروش مازاد سهام یا تسویه کامل اعتبار ندارند. با یک مثال توضیح می دهیم. مثلاً شخصی بدهی دارد و حسابش نزد کارگزاری منفی است. نیاز به مقدار کمی مثلاً 50 میلیون نقدینگی دارد. از طرفی این شخص حدود 2 میلیارد تومان پرتفو دارد. در قانون قبلی این شخص برای دریافت 50 میلیون باید کل اعتبار رو صاف می کرد اما اینک اگر تضامین کافی دارد دیگر نیازی به صاف کردن پرتفو ندارد و می تواند براحتی وجه مورد نیاز خود را دریافت کند. این کار دو خاصیت مهم دارد. اول اینکه از فشار فروش سنگین یا سنگین شدن فشار فروش در مواقع بحرانی جلوگیری می کند. دوم اینکه سبب می شود تا اطمینان خاطر سرمایه گذاران برای خرید سهام بیشتر شود و طرف تقاضا را تقویت می کند. اتفاق سوم به اطلاعیه عدم اِعمال حجم مبنا به برخی نمادهای دارای بازارگردان در بازارهای اول و دوم فرابورس باز می گردد. این مقوله هم در راستای کاهش محدودیتهای معاملاتی و رفع گره های معاملاتی بسیار کارگشاست. مجموع این اتفاقات به همراه برداشته شدن الزام بازارگردان ها به عرضه سهم در صف های خرید نوید تداوم مثبتهای بازار با تغییر “ریز ساختارهای” آن به نفع تقاضا را می دهد. پیش بینی بازار بازار سهام امروز شرایط خاصی را سپری کرد که نمونه آن را کمتر دیده بودیم. از صف های میلیاردی گرفته تا شایعاتی عجیب که به گوش می رسید همه و همه کفه تقاضا را به سمت نمادهای برجامی سنگین کرده بود. لذا طنین توافق در بازار شنیده می شد و گفته می شود اینک بیش از هر زمان دیگری به توافق نزدیکتر هستیم. توافقی که خود، توافق برای اجرای توافق برجام است. قصد نداریم خیلی به جزییات توافق احتمالی بپردازیم اما چرخش تحلیلها در خصوص توافق در 48 ساعت گذشته جالب بوده است. گفته می شود مذاکرات جدید قرار است تا دوشنبه هفته آینده آغاز گردد. اگر اتفاق غیرمنتظره و خاصی رخ ندهد، برخی تحلیلگران سیاسی، حصول توافق تا اردیبهشت سال آتی را حتمی می دانند. بنابراین بازار سهام نیز به سنت دیرینه خود به پیشواز توافق احتمالی رفت. از طرفی صحبتهای روز گذشته رهبری در خصوص انتقاد از صنعت خودروسازی نیز باعث شد تا بازار سهام امروز بیش از هر روز دیگری درگیر شایعاتی عجیب شود. این شایعات با صحبت های رئیس سازمان خصوصی سازی مبنی بر واگذاری بلوکی بخشی از سهام ایران خودرو و سایپا عجین شده بود. حسین قربانزاده، رئیس سازمان خصوصی سازی، اظهار داشت: “برنامه داریم 5 درصد ایرانخودرو، 7 درصد صندوق بازنشستگی و 17 درصد سایپا، یک بلوک شده و واگذار شود که قطعاً بهرهوری ایرانخودرو و سایپا با این واگذاری بیشتر میشود.” عده ای با توجه به انتقاد روز گذشته رهبری از صنعت خودروسازی، شایعه کردند که احتمالاً قرار است این بلوکها یا بلوکهای دیگری در صنعت خودروسازی به سپاه واگذار شود. این در شرایطی است که رهبری اخیراً گفته بود: “من با دخالت دولت و دستگاههای دولتی در فعّالیتهای اقتصادی موافق نیستم.” اما به هر حال عده ای ورود سپاه به صعنت خودروسازی را بسیار جدی می دانند که ناشی از ضعف این صنعت در شرایط تحریم است. گفته می شود در دولت قبل نیز چنین اراده ای برای ورود سپاه به صنعت خودروسازی وجود داشت که دولت روحانی اجازه این کار را نداد. اما به طور کلی مشکل خودروسازی در 3 چیز است که اگر حل شود حتی بدون ورود سپاه هم خودروسازی ایران می تواند به دوران اوج خود باز گردد. تحریم و عدم امکان همکاری با شرکای خارجی و تامین قطعات با کیفیت؛ عدم توانایی شرکتهای داخلی در تولید مواد اولیه با کیفیت برای خرید خودرو مخصوصاً فولاد و محصولات پتروشیمی و سومین عامل نیز مساله قیمت گذاری دستوری است. بنابراین بجای تغییر صورت مساله بهتر است مشکلات را از منشاء آن حل کرد. اینک تقاضا در خودروسازان اثر خود را در بازار گذاشت و شاهد تقویت تقاضا در بسیاری از نمادهای دیگر بودیم. انتظار می رود اگر اتفاق غیرمنتظره ای رخ ندهد، این روند، فردا نیز با شدت بیشتری ادامه یابد. شاخص هم وزن به این تقاضا احتیاج داشت تا شرایط نرمالی را بسازد. تحلیلگران تکنیکال معتقدند که لازم است تا شنبه هفته آینده در سطوح بالاتر از 1 میلیون و 300 تا 1 میلیون و 310 هزار واحدی تثبیت شویم. همچنین برای تایید روند صعودیِ محکم، لازم است به سقف قبلی مینور بازار در محدوده 1 میلیون و 400 هزار واحدی در زمانی کمتر از شکل گیری آخرین شاخه نزولی بازار یعنی حدود 20 روز کاری برسیم.
گزارش 11 بهمن و پیش بینی بازار؛ طنین توافق در بازار؟!