Podcast
vibe-coded by ppoorebrahim.ir
Podcast
vibe-coded by ppoorebrahim.ir
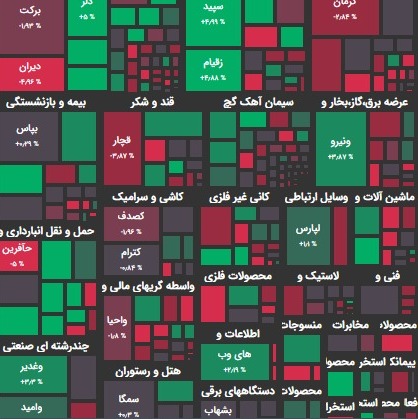
شاخص کل و شاخص هم وزن شاخص کل بورس، امروز با کاهشی حدود نیم درصدی در رقم ۱ میلیون و 274 هزار واحدی بود. شاخص هم وزن نیز تحت همین شرایط، در رقم 323 هزار واحد قرار گرفت. تاثیر در شاخص ومعادن و شتران بیشترین تاثیر مثبت؛ فولاد و فملی بیشترین تاثیر منفی بر شاخص را اِعمال کردند. ارزش معاملات خرد در محدوده 2700 میلیارد تومان قرار گرفت. بیشترین ارزش معاملات خرد را پالایش و خودرو داشتند. بیشترین سهام پر تراکنش را خودرو و شتران داشتند. روند ورود و خروج نقدینگی حقیقی ها حدود 430 میلیارد تومان “منفی” بود. نرخ ارز و سکه به ترتیب در محدوده 26.500 تومان و 11.945.000 تومان قرار گرفتند. تعداد نمادهای مثبت و منفی در پایان معاملات امروز 201 نماد مثبت بودند. از این تعداد 81 نماد با صف خرید به کار خود پایان دادند. در مقابل 439 نماد منفی بودند و از این تعداد نیز 155 نماد با صف فروش به کار خود پایان دادند. نمادهای با بیشترین صف خرید و صف فروش تجلی و وسالت بیشترین صف خرید و وشمال و غدشت بیشترین صف فروش را داشتند. ارزش صفوف خرید در برابر ارزش صفوف فروش امروز 212 میلیارد تومان صف خرید و 299 میلیارد تومان صف فروش در پایان معاملات در بازار دیده می شد. نمادها با بیشترین ورود (خروج نقدینگی) حقیقی ها شپدیس و وتوکا بیشترین ورود نقدینگی حقیقی و فملی و خودرو بیشترین خروج نقدینگی حقیقی ها را به خود اختصاص دادند. میانگین سرانه خرید و فروش هر کد حقیقی 13.9 میلیون تومان خرید در برابر 16.3 میلیون تومان فروش بوده است. شرایط بازار امروز بازار سهام امروز با عرضه ها آغاز شد اما در ادامه شرایط به مراتب بهتری را تجربه کرد و بعضی گروه ها و نمادها به محدوده مثبت رفتند. تقاضا در پالایشگاه ها، معدنی ها و برخی نمادهای کوچکتر تقویت شد. خودروسازان، شیمیایی ها، فلزی ها و سرمایه گذاری ها تحت تاثیر عرضه ها به رنگ قرمز بودند. واضح است در این شرایط باز هم خروج نقدینگی حقیقی ها به ثبت برسد اما در یک اتفاق نه چندان خوب تراز نقدینگی درآمد ثابتها به شدت مثبت شد که نشان دهنده حرکت بخش بزرگتری از نقدینگی خارج شده از بازار به سمت بازار بدهی است. در اتفاقی دیگر رقم نقدینگی کشور با ۴۱.۴ درصد افزایش نسبت به آذر ماه سال گذشته به رقم ۴ هزار و ۴۲۶ هزار میلیارد تومان رسید. این احتمالاً یکی از بالاترین نرخهای رشد نقدینگی در تاریخ اقتصاد کشور است! همچنین بانک مرکزی در گزارش گزیده آمارهای اقتصادی آذر ۱۴۰۰ حجم پایه پولی را بیش از ۵۶۰ هزار میلیارد تومان اعلام کرده که این عدد در مقایسه با سال ۱۳۹۹، ۳۷.۶ درصد افزایش نشان می دهد. میانگین نقدینگی بر حسب دلار حدود 185 میلیارد دلار بوده است. محاسبات نشان می دهد در سال های 92 تا 96 با بهره بردن از خوشبینی به برجام، درآمدهای نفتی، نرخ سود بانکی بالا و سرکوب نرخ دلار، رقم نقدینگی به رکورد 378 میلیارد دلار رسید. تحلیلگران معتقدند که شرایط فعلی اقتصاد با سال برجام 1 تفاوتهای اساسی دارد و اصولاً رسیدن نقدینگی دلاری به سطح آن سالها نیاز به یک توافق بسیار بسیار خوب دارد که با توجه به شرایط فعلی و اخبار برجام 2، بعید به نظر می رسد چنان اتفاقی دقیقاً تکرار گردد. در اتفاقی دیگر نرخ تسعیر ارز (دلار) برای محصولات پتروشیمیایی 240421 ریال تعیین گردید، رقم هفته گذشته 244824 ریال بود و 4403 ریال کاهش یافت. بنابراین این یک کاهش جدی و کم سابقه برای این نرخ مهم ارزی است. نمودار از پاراگراف پیش بینی بازار همچنان بازار، انتظارات را برآورده نمی کند و تحت تاثیر نرخ ارز، بودجه و مسائلی از جنس پروژه های زیرساختی متاثر است. اگرچه موضوع بودجه و ارز در ماه های اخیر بازار را تحت تاثیر قرار داده است اما موضوع جدید شراکت شرکتهای بزرگ بورسی همچون فولاد در پروژه های زیرساختی از جمله پروژه های اکتشاف گاز یا تولید برق انتقادات بسیاری را برانگیخته است. سودهایی که در مجامع تقسیم نمی شود و انباشته می شود اینک باید صَرف پروژه هایی شود که بازدهی آن سالهای دور به شرکت خواهد رسید. پروژه هایی که اصولاً شفافیت مشخصی هم ندارد. مهندسان صنایع عنوان می کنند یکی از مستندات هر پروژه ای که در مرحله آغازین هر پروژه ای باید صادر شود منشور پروژه است. یعنی دلایل توجیهی انجام پروژه، هویت پروژه و شرح کلی از موضوع آن، موانع و ریسکهای پروژه، اهداف پروژه و معیارهای موفقیت آن، تاریخ شروع و مهلت پروژه، بودجه و هزینههای پروژه، ذینفعان درگیر پروژه و نقشهای آنها، بازگشت سرمایه و سود مورد انتظار، نتایج عملکردی مورد انتظار، تاریخهای مورد انتظار برای دستیابی به اهداف و منابع مورد نیاز برای دستیابی به اهداف آن است. اما شفاف سازی که فولاد ارائه نموده است یک گزارش کلی از طرح است و به هیچ وجه خواسته سرمایه گذاران را برآورده نمی کند. در ایران استانداردهای مدیریت پروژه هم معمولاً شبیه استانداردهای ایزو بیشتر جنبه زینتی پیدا کرده اند و از مدیریت پروژه فقط بخش مدیریت زمانی پروژه و آن هم به صورت ناقص اجرا می شود. البته فولاد هنوز درباره موضوع اکتشاف گاز شفاف سازی دقیقی نداده است اما به نظر می رسد موضوع اکتشاف گاز هنوز در فاز مطالعاتی است. اما موضوع فراتر از این بحث هاست. موضوع این است که سودی که قرار است در مجمع تقسیم شود براحتی انباشته می شود و صَرف اموری می شود که اولاً بازدهی آن بلندمدت است دوماً اصولاً این پروژه ها وظیفه این شرکتها نیست و شرکتها را بیش از پیش در معرض ریسک قرار می دهد. بنابراین کاهش سود تقسیمی به عنوان یک پاشنه آشیل مجامع این نوع شرکتها در نظر سرمایه گذار است و اقدام به فروش سهام می کند. اما اتفاق بعدی موضوع ابطال گسترده معاملات است. ابطالهایی که اتفاقاً در همین شرکتهای بزرگ یعنی امثال فولاد و فملی حاشیه ساز شده است. اخیراً گفته شده به دلیل اینکه طرف خرید حقوقی صندوق توسعه یا تثبیت بازار بوده است توسط ناظر ابطال شده است! همین یک جمله کافی بود تا سیل انتقادات روانه ناظر و صندوق توسعه گردد. صندوقی که قرار بود ناجی بازار باشد اما خود به تافته ای جدا بافته تبدیل شده است. همچنان نوع حمایتها از این نمادها نیز مورد انتقاد فعالین بازار بود. منتقدان عنوان می کنند که چرا وقتی حقوقی به صندوق دیگری می فروشد اباطل نمی شود اما وقتی طرف خرید صندوق توسعه است باید ابطال شود. آیا به فکر عواقب این ابطال ها هستید؟ اگر کسی با پول فروش سهام مجدداً و همزمان سهام دیگری را خریده باشد و اینک سهام فروش رفته قبلی ابطال شود آن وقت با حساب بدهکار خود نزد کارگزاری چه کند؟ آیا اصولاً این ابطالها سبب می شود فرد مورد نظر از فروش خود دست بکشد؟ آیا وقتی فردی حقیقی یا حقوقی در فروش سهام خاصی همچون فولاد یا فملی آزاد نباشد و به عناوین مختلف وی را از فروش منع کنیم، آیا دوباره این فرد میل و رقبتی به خرید این نوع سهام پیدا می کند. متاسفانه اتفاقاتی افتاده است که بی دلیل برای این نوع نمادهای بزرگ بازار حاشیه سازی شده است. آن هم در شرایطی که نیاز است بازار از حاشیه ها دور باشد. این نوع اقدامات ضربتی کم از موضوعات نظیر افزایش قیمت گاز سوخت و خوراک، بازار را آزار نداده است. باید برخی رویه ها به سرعت تصحیح گردد. واضح است همه در فروش آزاد هستند. بازار باید رویه صحیح خود را طی کند. نظام عرضه و تقاضا باید خودش به درستی کار کند. بلکه نحوه فروش مهم است اما قطع کامل فروش یا این نوع ابطالها به شدت بر هم زننده نظم بازار است و تقاضا را نیز تضعیف می کند و خود به ضد ارزش تبدیل می شود. باید واقعیت ها را دید و بر اساس آنها تصمیم گرفت. نهایتاً اینکه اگر شاخص کل کف جدیدی نزند با به هم خوردن ساختار نزولی خود مواجه می شود و احتمالِ اتمام این موج نزولی به شدت زیاد می شود. از طرفی الگوهای بازار نیز نشان می دهد که همین روزها باید با اتفاقی شاهد تعیین تکلیف بازار باشیم. شاید خبر قطعی توافق همین اتفاق مهم یا خبر باشد. لذا به نظر می رسد به زودی بازار تعیین تکلیف شود. نکته ای که مطرح است این است که در شرایطی که رفتار بازار عیان باشد عموماً آن رفتار اتفاق نمی افتد و اتفاقی که رخ می دهد برخلاف نظر همگان بوده است. بنابراین خیلی از تحلیلها در مقطع فعلی به سرانجام نمی رسد.
گزارش 18 بهمن و پیش بینی بازار؛ باز هم انتظار؟!